Quel est l’impact des émissions obligataires des hyperscalers sur les marchés financiers ?
La forte hausse des émissions obligataires des hyperscalers constitue l’un des événements marquants de l’année 2026 sur les marchés financiers. Nous revenons dans cette note sur ces développements en mesurant le phénomène sur les marchés américains et européens.
Publié le 23 septembre 2026
Pourquoi les hyperscalers doivent-ils recourir au financement externe ?
L’infrastructure de l’intelligence artificielle exige des investissements considérables en raison des besoins de plus en plus importants de capacités de calcul, de stockage des données et de consommation électrique associée.
Les hyperscalers jouent un rôle central dans ce cycle : on appelle ainsi les fournisseurs de services cloud qui gèrent de vastes réseaux de datacenters et fournissent des services d’infrastructure, de plateforme et de logiciels à très grande échelle.
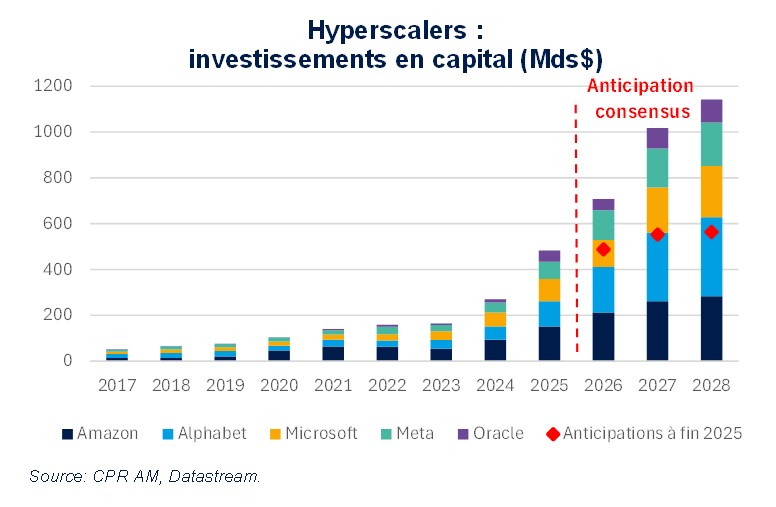
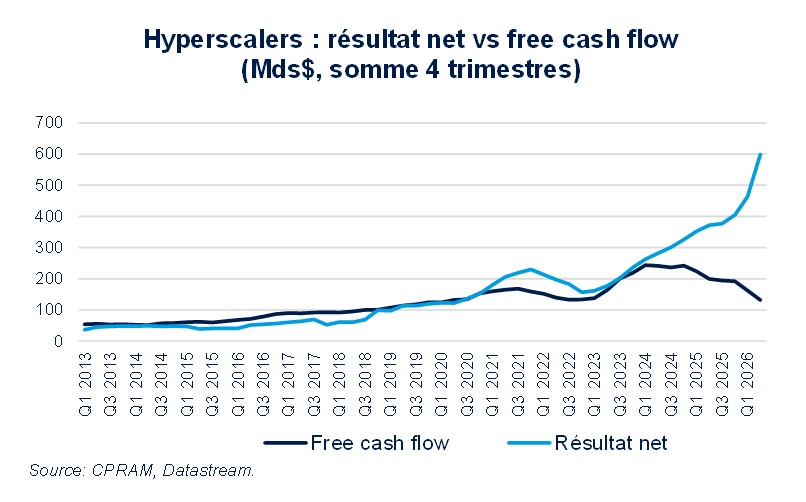
Dans cette note, nous regroupons sous le terme hyperscalers les cinq entreprises américaines suivantes : Alphabet, Amazon, Meta Platforms, Microsoft et Oracle. Ces dernières devraient investir à elles cinq, aux alentours de 1 000 Mds $ en 2027, soit environ 3 % du PIB annuel américain actuel. Ces montants sont devenus trop importants pour être financés uniquement par les flux de trésorerie internes et les hyperscalers ont donc progressivement basculé d’un modèle d’autofinancement, vers un recours croissant aux marchés de capitaux, dont le marché de la dette au travers des émissions obligataires.
Quelle est l’ampleur des émissions obligataires des hyperscalers en 2026 ?
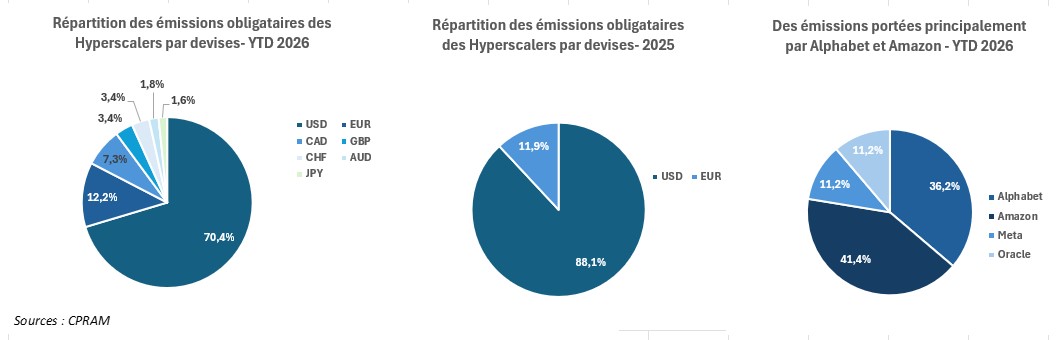
Ce changement de modèle se traduit par une accélération nette des volumes d’émissions obligataires des hyperscalers. Depuis le début de l’année 2026, ils ont émis environ 223 Mds $ d’obligations, soit 117 Mds $ de plus que sur la totalité de l’année 2025.
La nouveauté en 2026 est l’élargissement des émissions à d’autres devises que le dollar américain et le poids plus important de la part des obligations libellées en euros, ce qui constitue désormais une vraie source de diversification des bases de capitaux pour ces groupes. Sur les 223 Mds $ émis depuis le début de l’année, 27,3 Mds $ étaient libellés en euros, soit 12,2%.
En réalité, le poids des émissions des 5 hyperscalers est de plus en plus important sur les marchés d’obligations d’entreprises (corporate), qu’il s’agisse des marchés en dollars ou en euros. C’est ce que nous allons affiner dans la suite.
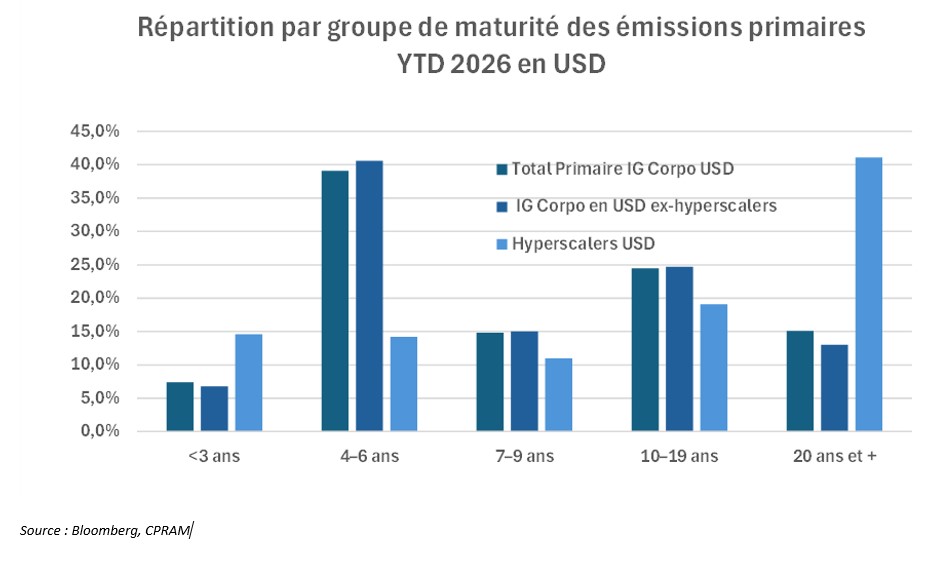
Commençons par le marchés en dollars, c’est-à-dire le marché naturel de ces entreprises américaines. Depuis le début de l’année, les hyperscalers ont émis 132 Mds $ d’obligations libellées en dollars, soit 7% du marché primaire Corporate Investment Grade depuis le début de l’année. Ces émissions se distinguent par le fait qu’elles portent de façon disproportionnée sur les maturités longues : plus de 40% ont porté en 2026 sur des maturités supérieures ou égales à 20 ans, contre 15% pour l’ensemble du marché primaire Corporate Investment Grade en dollars et 13% pour le marché primaire Corporate Investment Grade hors hyperscalers.
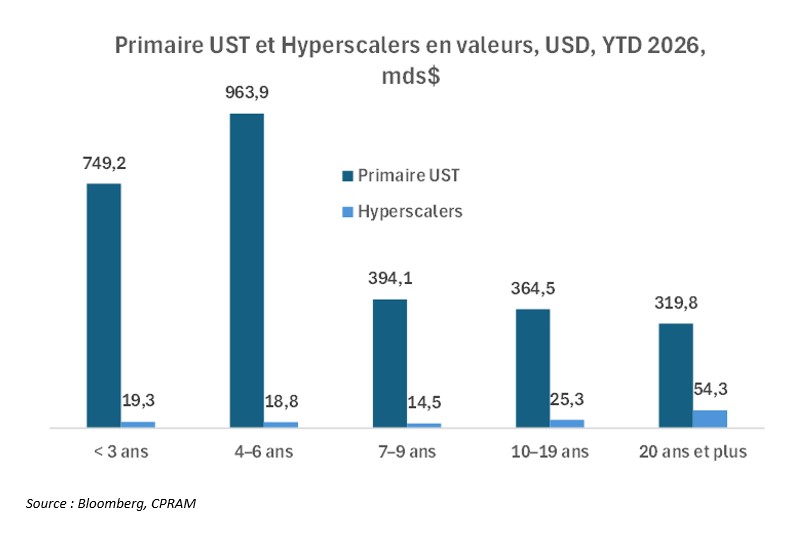
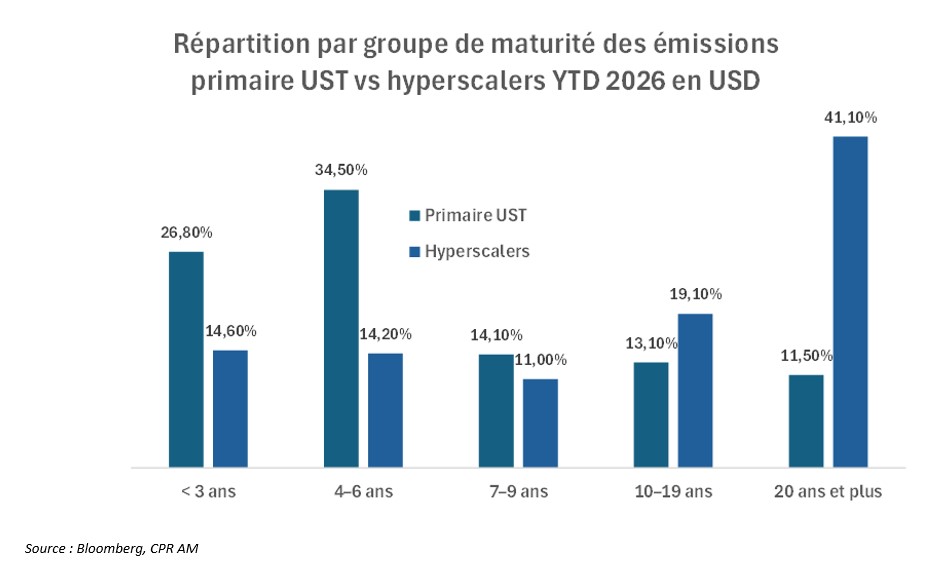
On constate le même type de différence de maturité par rapport aux émissions du Trésor américain (environ 2700 Mds $ d’émissions brutes toutes maturités confondues depuis le début de l’année) puisque depuis le début de l’année, les émissions du Trésor se sont portées à environ 13% et 11,5% respectivement sur les maturités « 10-19 ans » et « 20 ans et plus », contre 19% et 41% pour les hyperscalers. De plus, les volumes en question sont significatifs car pour la partie « 20 ans et plus », le volume émis par les hyperscalers représente environ 17% des volumes émis par le Trésor.
Dans les indices, le poids des hyperscalers augmente rapidement et cela devrait se poursuivre dans les années à venir. En dollars, dans l’indice Bloomberg US Investment Grade Corporate Bond, les hyperscalers représentent déjà près de 5% et 7,5% sur la partie longue (10 ans et plus).
Cela montre une présence croissante de ces nouveaux acteurs, aux notations de crédit proches des souverains, et constituent de nouveaux supports d’investissements et une source de diversification sur les parties longues de la courbe, historiquement et majoritairement dominée par les titres hybrides perpétuelle et des seniors unsecured longues pour la partie Corporate. La présence de ces nouveaux acteurs sur cette partie de la courbe offre également de nouveaux supports pour les investisseurs tels que les assureurs et les fonds de pensions.
Pourquoi les hyperscalers émettent-ils de plus en plus d’obligations en euros ?
Comme nous l’avons indiqué, la stratégie de financement des hyperscalers ne se limite pas aux émissions en dollars. Pour eux, l’idée est d’élargir la base d’investisseurs, de réduire le coût de la dette et d’adosser les financements aux devises des dépenses engagées. Les émissions de reverse yankees, c’est-à-dire d’obligations émises par des entreprises américaines en devise étrangère, a fortement augmenté. L’euro s’est imposé comme la devise de financement extraterritorial privilégiée des hyperscalers lors de cette première grande vague d’émissions hors dollars et représente désormais près de 10% de l’encours obligataire de ces émetteurs. Depuis le début de l’année 2026, sur les marchés européens, les hyperscalers ont émis 23.5 Mds €, 5,9 Mds CHF et 9,75 Mds £.
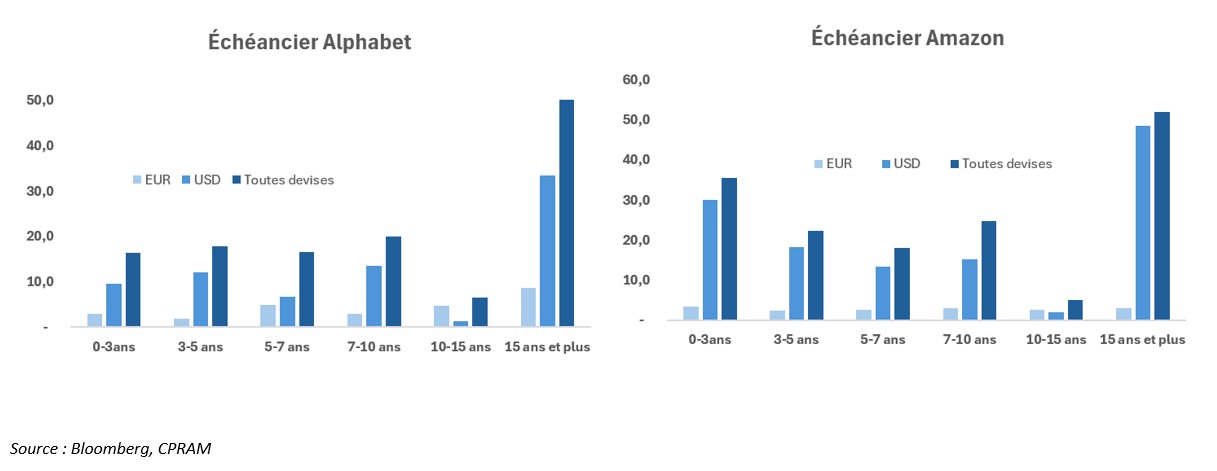
Cette année, Amazon et Alphabet ont été les plus gros émetteurs du marché obligataire euro des entreprises non financières, l’émission d’Amazon en mars ayant établi un record de taille absolu sur ce marché (14,5 Mds € en multi-tranches). Sur le marché euro également, les hyperscalers émettent plutôt sur des maturités longues, comme le montre les échéances de dettes d’Alphabet et Amazon. En ce qui les concerne, sur les 9 Mds € et 14,5 Mds € émis respectivement par Alphabet et Amazon en 2026, 4,25 Mds € et 4,75 Mds € portent sur des maturités de plus de 10 ans. En résumé, sur les maturités longues (plus de 10 ans), les hyperscalers représentent 9% du marché primaire Corporate en euros en 2026.
En euros, le poids des hyperscalers dans l’indice Bloomberg Euro Corporate Index est actuellement de 1% environ et monte à 4% sur les maturités longues (plus de 10 ans), ce qui illustre une incidence plus significative sur cette partie de courbe.
Le marché euro n’est pas un simple relai de diversification : il devient un terrain d’élection pour les maturités longues. Cette dynamique a une double conséquence : elle enrichit la courbe de crédit euro sur les maturités longues, historiquement peu fournie hors souverains et supranationaux, et elle installe durablement la technologie américaine comme un secteur de référence dans les indices européens, où son poids reste pourtant environ inférieur à celui observé dans les indices américains comparables.
Au-delà de l’euro, la logique est la même pour d’autres devises comme le dollar australien : ces groupes disposent d’une capacité d’émission à activer sur les différents marchés. Cette optionalité leur donne un pouvoir de calibrage de l’offre inédit pour des émetteurs privés.
Pourquoi les spreads de crédit des hyperscalers augmentent-ils malgré leurs notations élevées ?
Avec la hausse considérable des plans d’investissement des hyperscalers et de leur endettement associé, les marchés se posent depuis quelques semaines la question de la capacité de ces acteurs à délivrer un retour sur investissement suffisant. En conséquence, les primes de risque de crédit de ces acteurs se sont écartées sur les marchés d’obligations et de CDS (Credit Default Swaps).
La conséquence mécanique a été un désalignement des spreads crédit des obligations des hyperscalers relativement à leur rating. Au 7 septembre 2026, les émetteurs Investment Grade Euro de la catégorie AAA et AA offraient respectivement un spread OAS de 31,9 bps et 50,3 bps contre un spread composite en euros des hyperscalers de 85 bps. Rappelons qu’Alphabet et Amazon sont notés respectivement AA+ Stable et AA Stable chez S&P.
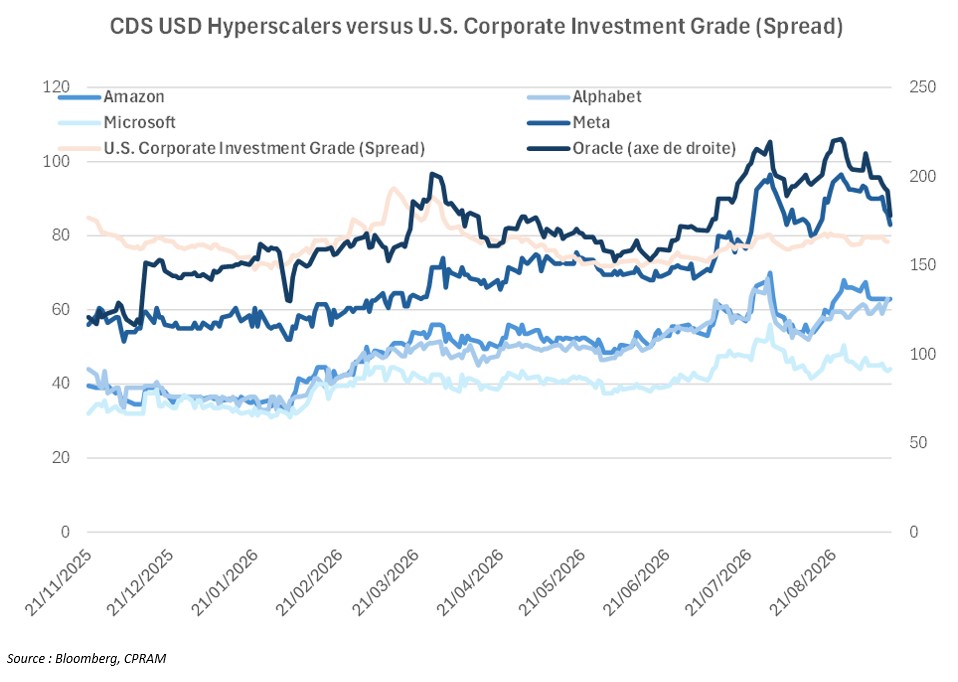
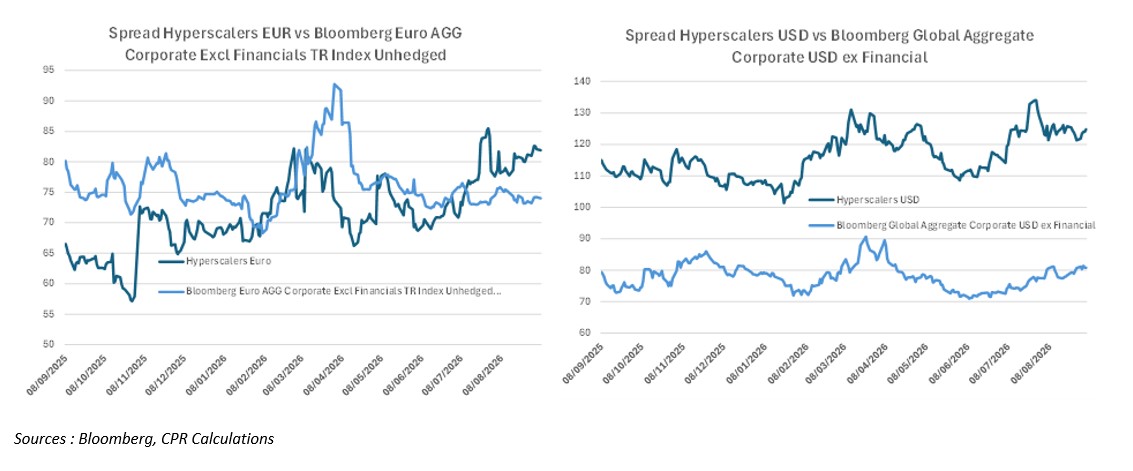
Malgré ce début de tension, les hyperscalers conservent, à ce stade, une flexibilité financière considérable avant tout risque de dégradation de notation. Leurs bilans sont très solides, ce qui explique le maintien de notations élevées malgré l’augmentation rapide de leur endettement. Cette marge de manœuvre (capacité d’arbitrer entre devises, marchés, maturités et volumes) leur permet d’absorber un choc de perception sans subir immédiatement les conséquences d’un abaissement de note, contrairement à des émetteurs plus contraints. C’est précisément cette flexibilité qui explique pourquoi le marché ajuste le spread avant que les agences n’ajustent leur notation. Enfin, les investissements des hyperscalers sont à mettre en face de leur Retour sur capitaux investis (ROIC), qui leur offre à ce stade une marge de manœuvre relativement confortable.
Que représentent les obligations des hyperscalers pour les investisseurs de long terme ?
Pour des investisseurs de long terme, les obligations des hyperscalers apparaissent comme une alternative possible à certains actifs traditionnels car elles combinent qualité de crédit élevée et duration longue, ce qui leur confère un profil rare sur le marché euro hors souverains. S’il existe un risque de dégradation de notations de crédit de ces émetteurs, il convient de souligner que leurs titres traitent déjà quelques crans en dessous de leur notation actuelle.
Une note récente de la BCE pose la question d’un éventuel effet d’éviction causé par l’accumulation des émissions des hyperscalers, qui ferait augmenter les coûts de financement pour tous les émetteurs. Elle conclut que les émissions des hyperscalers ont pu contribuer à la hausse des taux longs aux États-Unis mais qu’aucun effet de ce type n’était apparu en Europe pour le moment, bien que cela constitue un développement à surveiller pour les trimestres à venir.
Pour les investisseurs de long terme, il existe plusieurs raisons pour lesquelles la dette hyperscalers vient ajouter un nouveau support d’investissement sur la partie longue de la courbe en complément et non en substitution des supports habituels sur la partie longue de la courbe :
- La taille du marché des dettes souveraines aussi bien en euros qu’en dollars est à ce jour bien trop importante pour être concurrencée de façon significative par la dette longue hyperscalers,
- Les motifs d’achats d’obligations souveraines et d’obligations d’entreprises ne sont pas les mêmes (par exemple exposition macroéconomique dans le premier cas et exposition sectorielle dans le second),
- Pour les assureurs, qui sont avec les fonds de pension les principaux acteurs sur la partie longue de la courbe, les obligations souveraines et obligations Corporate ne sont pas traitées de la même façon dans le module du risque de marché de Solvency II, notamment pour le risque de spread et de concentration. Dans ce cadre, la dette des états membres de l’Union Européenne (UE) bénéficient d’un choc de spread nul, quelles que soient la notation et la duration, et n’ont pas de limite d’exposition par émetteur. En revanche, les obligations Corporate sont soumises à un choc de spread dépendant de la notation de crédit et de la duration modifiée (le choc de spread mesure la perte de valeur d’un actif obligataire en cas d’écartement du spread de crédit), les contraignant à détenir davantage de capital réglementaire,
- Les spread des obligations hyperscalers étant non alignés avec leur notation de crédit, la décision d’investissement doit se faire en rating-équivalent spread et les éloigne en rating des dettes souveraines mieux notées.
Plus globalement, certains investissements peuvent se servir de la dette hyperscalers pour protéger le rating global de leur fonds avec un rendement relatif attractif à ce stade, c’est-à-dire avant de potentielles dégradations de leur note.
La forte hausse des émissions obligataires des hyperscalers constitue l’un des événements macrofinanciers marquants de l’année 2026. Elle va probablement remodeler dans la durée le marché des obligations d’entreprises en dollars et probablement dans d’autres devises comme l’euro. Ces obligations vont constituer un gisement d’investissement aux caractéristiques propres, qui permettront de la diversification et potentiellement remodeler dans la durée, le marché des obligations d’entreprises en dollars sur le segment plus de 15 ans.