Fed : Christopher Waller, président de l’ombre
Six mois après l’arrivée de Kevin Warsh à la présidence de la Fed, il est possible de dresser un premier bilan. Sur le fond, il est déjà paradoxal : l’homme choisi par Donald Trump pour baisser les taux directeurs a présidé en septembre la première hausse de taux directeurs depuis 2023, et un nouveau relèvement se profile pour le FOMC (Federal Open Market Committee) du 9 décembre. Mais la rupture la plus nette est ailleurs et tient à la façon dont Warsh communique, ou plutôt ne communique pas ou plus. Et ce silence a fait émerger une autre voix, celle de Christopher Waller.
Publié le 17 novembre 2026
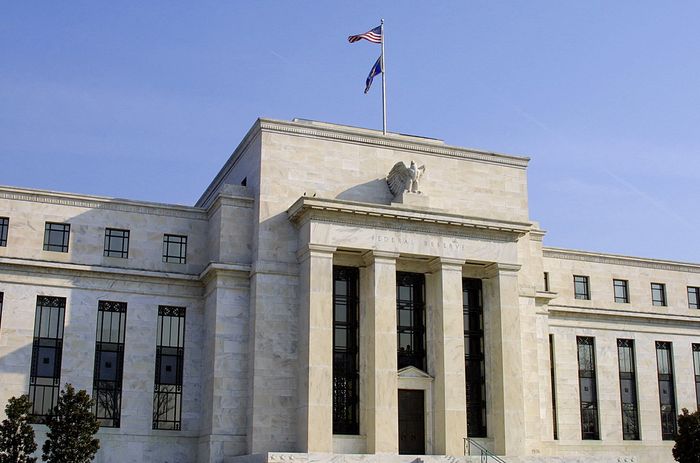
Kevin Warsh avait prévenu qu’il voulait en finir avec la « forward guidance » et cesser de donner des indications sur la politique future de la Fed. Il a tenu parole mais sa méthode a en grande partie consisté à raréfier sa parole. En six mois, il n’a fait qu’un seul discours ayant trait à la politique monétaire, lors de la conférence des banquiers centraux de Jackson Hole. Ses conférences de presse sont désormais environ deux fois plus courtes (environ une demi-heure) que celles de Ben Bernanke, Janet Yellen ou Jerome Powell. De plus, il est le seul membre du FOMC à ne pas participer à l’exercice du « dot plot », c’est-à-dire à donner des projections de taux directeurs pour les années à venir. Bref, le président de la Fed parle peu, et quand il parle, il en dit le moins possible.
Mais la nature a horreur du vide. Les marchés n’ont pas cessé d’essayer de comprendre comment la Fed réagit aux données et, faute de l’apprendre de son président, ils cherchent la réponse ailleurs. Et si Kevin Warsh communique bien moins que ses prédécesseurs, les autres membres du Board de la Fed donnent toujours autant de discours. Parmi eux, Christopher Waller s’est imposé comme l’interlocuteur privilégié des marchés financiers. Membre du Board depuis 2020, ancien directeur de la recherche de la Fed de Saint-Louis, il figurait parmi les finalistes pour succéder à Jerome Powell. Il dispose donc à la fois de la légitimité intellectuelle et l’envie de peser sur les décisions du comité.
La semaine dernière en a apporté une démonstration éclatante. Quelques heures avant la publication de l’inflation d’octobre, Christopher Waller a indiqué que si l’inflation sous-jacente était aussi forte que lors des deux mois précédents, une hausse de taux de 50 points de base pourrait être nécessaire en décembre. Personne n’avait évoqué cette hypothèse jusque-là. L’inflation sous-jacente étant sortie aussi forte que lors des deux mois précédents, le repricing des anticipations de politiques monétaires par les marchés a été brutal : le taux 10 ans américain a connu sa plus forte hausse hebdomadaire depuis le début de l’année (environ 30 points de base). En une phrase donnant une indication sur ce que la Fed pourrait faire, Christopher Waller a donc provoqué un mouvement de marché puissant … alors que c’est à peu près le contraire de la méthode que Warsh souhaitait imposer. Pour le FOMC d’octobre, Waller avait aussi donné une forte indication sur le statu quo en amont du comité et les marchés financiers l’avaient suivi.
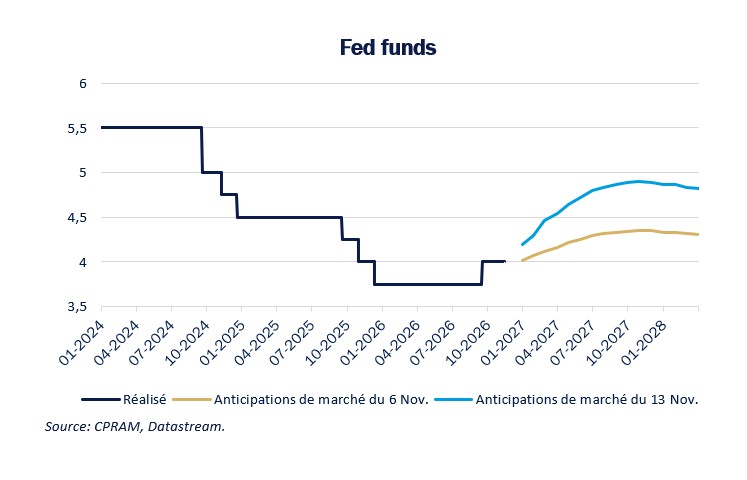
Même si Christopher Waller ne s’exprime qu’en son nom, et non en celui du comité, le marché lui prête désormais quasiment l’autorité d’un président. Cela brouille la lecture de la fonction de réaction de la Fed et alimente la volatilité des taux. Surtout, cela place Kevin Warsh dans une position inconfortable puisque sa méthode est rendue inopérante : il n’a pas supprimé la forward guidance, il l’a simplement sous-traitée.
Découvrez également