Une maladie hollandaise à l’américaine ?
Le très fort dynamisme du secteur tech contribue via différents canaux à faire monter les taux longs américains, ce qui peut nuire à d’autres secteurs. Cela n’est pas sans rappeler le phénomène de « maladie hollandaise ».
Publié le 15 octobre 2026
Qu’est-ce que la maladie hollandaise ?
La « maladie hollandaise » désigne le phénomène économique selon lequel l’essor d’un secteur affaiblit le reste de l’économie. L’expression a été utilisée la première fois par le magazine The Economist en 1977 pour décrire le déclin de l’industrie néerlandaise après la découverte du gisement de gaz de Groningue en 1959. Dans les années qui avaient suivi cette découverte, la production hollandaise de gaz avait fortement augmenté et le florin néerlandais s’était apprécié de façon quasi continue sur les années 1960 et 1970. Cette forte appréciation de la devise avait pénalisé les autres pans de l’industrie hollandaise, devenus nettement moins compétitifs.
Le phénomène a ensuite été théorisé dans un modèle proposé par les économistes Max Corden et Peter Neary, publié dans The Economic Journal en 1982. Ce modèle distingue deux canaux. Le premier canal est un effet « dépenses » : les revenus du secteur en plein essor gonflent la demande agrégée du pays, ce qui fait donc monter le prix des biens non-échangeables et par voie de conséquence le taux de change réel effectif, pénalisant ainsi les autres exportateurs domestiques. Le second canal est un effet de concentration des ressources : le capital et le travail quittent les secteurs traditionnels, attirés par les rémunérations plus élevées du secteur en plein essor. Cette captation d’une part croissante de ressources rares par le secteur le plus dynamique en fait augmenter le prix pour tous et pénalise donc les autres secteurs.
Le phénomène de « maladie hollandaise » est une illustration que l’essor d’un secteur peut se faire au détriment des autres secteurs de l’économie.
Comment le cycle d’investissement dans l’IA fait-il monter les taux longs ?
Les taux longs américains ont atteint récemment leurs plus hauts niveaux depuis près de 25 ans et le cycle d’investissement dans l’IA a contribué à leur hausse par plusieurs canaux qui se renforcent mutuellement.
Dans le cadre de ce cycle, les hyperscalers américains1, pour ne parler que d’eux, ont investi environ 400 Mds $ en 2025, devraient investir plus de 700 Mds $ en 2026 et plus de 1000 Mds $ en 2027. On se rend compte du caractère macroéconomique de ces montants quand on considère que 1% du PIB américain équivaut actuellement à 325 Mds$. Même si ces investissements se font environ pour moitié dans les semiconducteurs, ils portent aussi sur la production, l’acheminement et le stockage d’électricité, sur la connectique, sur les circuits de refroidissement et sur la construction des bâtiments de datacenters. Ces investissements eux-mêmes génèrent un effet multiplicateur sur les autres secteurs et contribuent donc grandement à la vigueur de l’économie américaine constatée cette année. Cela constitue l’une des surprises de l’année et a été l’une des raisons pour lesquelles la Fed a relevé ses taux directeurs en septembre alors que les marchés anticipaient plutôt des baisses de taux en début d’année.
Ensuite, on trouve un canal financier. Tandis que les hyperscalers ont longtemps financé leurs investissements avec leurs flux de trésorerie, ce n’est désormais plus le cas. Les hyperscalers ont fortement augmenté leurs émissions obligataires cette année, en particulier sur les maturités longues. Dans le cas du marché USD, le poids de ces émissions sur les maturités 10 ans et plus par rapport aux émissions équivalentes du Trésor américain est désormais significatif. Même si les investisseurs dans les obligations des souverains et des hyperscalers ne sont pas nécessairement les mêmes, ces émissions ont contribué à la hausse des taux longs, comme l’ont souligné à la fois Kevin Warsh et Christine Lagarde. Dans la bataille pour le capital, on peut aussi prendre en compte les importantes émissions d’action qui ont eu lieu sur les derniers mois et qui auront lieu sur les mois à venir.
On trouve aussi un canal inflationniste. La très forte augmentation de la demande des puces électroniques a interrompu une tendance multi décennale de baisse des prix. Le prix des puces « mémoire » a été multiplié par plus de 8 sur un an et cela entraîne une hausse des prix de nombreux produits électroniques comme les smartphones, les ordinateurs ou encore le matériel médical. Par ailleurs, le déploiement de l’IA bute sur certaines contraintes physiques comme celles de l’électricité, des réseaux électriques ou encore de la disponibilité de main-d’œuvre qualifiée. Ces hausses de prix contribuent à maintenir l’inflation significativement au-dessus de 2% (même si la raison première de la hausse de l’inflation cette année est la hausse des prix du pétrole), ce qui a participé au discours de fermeté de la Fed récemment.
La hausse des taux longs américains n’est évidemment pas imputable au seul cycle d’investissement dans l’IA puisque la hausse du prix des carburants et le déficit fédéral élevé (aux alentours du 10ème déficit le plus élevé depuis la Seconde guerre mondiale) y contribuent largement. Mais l’IA y joue un grand rôle, se développant de façon indépendante des autres développements macrofinanciers. La preuve est que les minutes du FOMC mentionnent désormais plus de 20 fois le terme « IA », qu’il s’agisse de mentionner ses effets sur la croissance, l’inflation ou les taux longs.
Le boom de l’IA crée-t-il une maladie hollandaise aux États-Unis ?
Avec les développements des derniers trimestres, les Etats-Unis s’exposent de plus en plus à une nouvelle forme de maladie hollandaise, qui passerait dans ce cas par l‘élévation des taux d’intérêt. Le cœur du risque tient à une asymétrie : le secteur technologique, dopé par les investissements massifs mentionnés plus haut, est temporairement moins sensible aux taux d’intérêt, alors que le reste de l’économie l’est autant qu’auparavant.
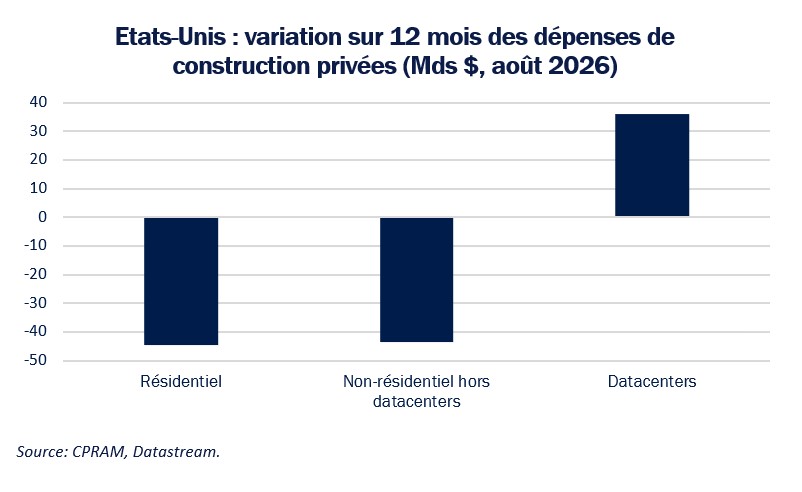
Le premier secteur qui vient à l’esprit est bien évidemment celui de la construction. En effet, les taux immobiliers à 30 ans sont repassés au-dessus de 7% récemment et le nombre de transactions immobilières reste proche de ses plus bas niveaux depuis la crise des subprime. Sur les derniers mois, les dépenses de construction résidentielles ont été en forte contraction, tout comme les dépenses de construction non-résidentielles hors datacenters. En revanche, les dépenses de construction de datacenters sont en forte progression. Alors que l’investissement résidentiel a contribué négativement à la croissance 7 fois sur les 9 derniers trimestres, les choses ne semblent pas parties pour s’arranger.
Par ailleurs, les autres achats importants réalisés par les ménages, souvent financés à crédit, tels que les voitures ou le gros électroménager, peuvent être pénalisés par la hausse des taux longs. Cela peut être contrebalancé par le fait que les ménages américains n’ont pas été aussi peu endettés depuis la fin des années 1990 et par la forte hausse du patrimoine financier sur les dernières années. Néanmoins, les ménages les moins aisés devraient pâtir de la hausse des taux. Sur la côte boursière, on peut penser au secteur de la consommation discrétionnaire.
Plus généralement, les secteurs les plus endettés et qui bénéficient le moins des investissements liés au cycle IA sont les plus pénalisés par la hausse des taux longs. On peut penser à un certain nombre de PMEs et de petites entreprises, dont les conditions de financement bancaire devraient se dégrader et dont une majorité ne bénéficie pas du cycle de l’IA. L’indice Russell 2000, des plus petites capitalisations, a souffert depuis fin août.
En principe, des taux plus élevés profitent aux banques, qui prêtent plus cher. Mais la remontée rapide des taux longs américains de ces dernières semaines a joué contre elles en bourse, notamment car elles détiennent beaucoup de titres du Trésor. De plus, la hausse des taux comprime les marges des banques régionales, car le coût de leurs dépôts augmente plus vite que le rendement de leurs prêts, tandis que leurs portefeuilles d’immobilier commercial, déjà fragilisés par la vacance, souffrent du durcissement des conditions de refinancement.
Tout ces éléments ont contribué à une forte dissociation sur les marchés boursiers depuis fin août, avec une forte performance des sociétés technologiques et une baisse des valeurs non-technologiques.
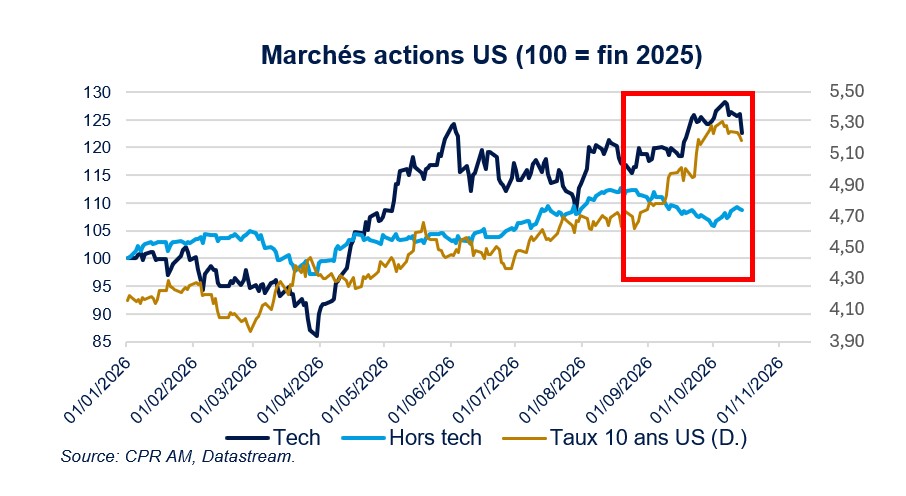
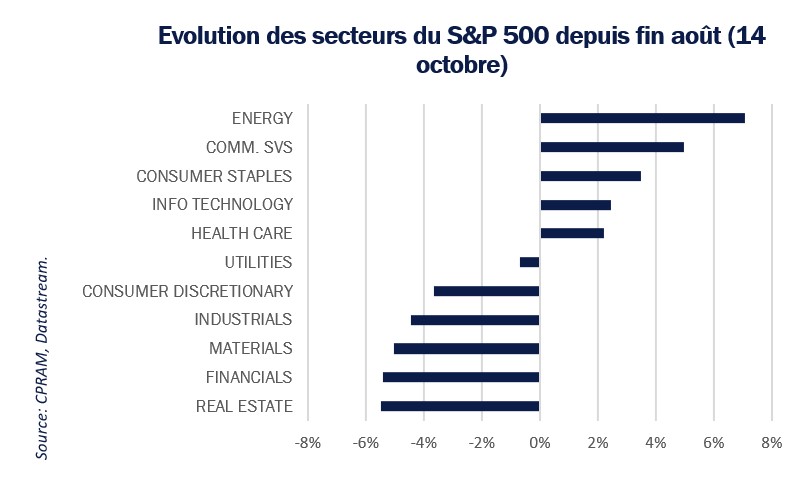
Le cycle d’investissement dans l’IA a contribué, via différents canaux, à la forte hausse des taux longs américains depuis fin août et on assiste depuis à un phénomène rappelant la « maladie hollandaise », dans lequel la vigueur d’un secteur finit par pénaliser le reste de l’économie. En tout cas, la hausse récente des taux longs a pénalisé en Bourse les secteurs ne bénéficiant pas de façon significative du cycle d’investissement IA. C’est une clef de lecture qu’il faudra probablement garder pour les mois à venir.
1 - Nous considérerons ici Alphabet, Amazon, Meta, Microsoft et Oracle.
Découvrez également