Midterms américaines 2026 : quelles conséquences ?
Comme attendu, les Démocrates ont repris la Chambre des représentants et le Sénat mais l’ampleur de la vague démocrate est bien plus forte que ce qu’anticipait la quasi-totalité des marchés de prédiction et des sondages :
Publié le 04 novembre 2026
Une vague démocrate bien plus forte que prévu
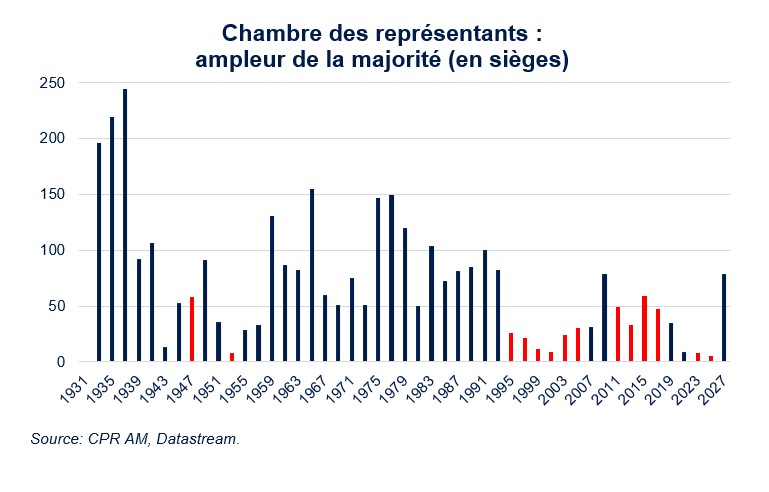
A la Chambre des représentants, les Démocrates devraient disposer de 255 à 260 sièges et les Républicains de 175 à 180 sièges. Il s’agirait de l’une des plus fortes majorités des 35 dernières années.
Au Sénat, les Démocrates devraient disposer de 55 sièges et les Républicains de 45 (contre 47 pour les Démocrates et 53 pour les Républicains précédemment).
C’est la 5ème fois seulement qu’un parti fait basculer les deux chambres lors d’un scrutin de mi-mandat.
Parmi les victoires marquantes, on trouve notamment :
La victoire de James Talarico dans l’élection sénatoriale au Texas : il devient le premier sénateur démocrate du Texas depuis 1993.
La victoire de Gina Hinojosa dans l’élection de gouverneur du Texas : elle devient le premier gouverneur démocrate dans cet Etat depuis 1995.
La victoire de Adam Hamilton dans l’élection sénatoriale dans le Kansas : il devient le premier sénateur démocrate de cet Etat depuis près d’un siècle (1939).
Une politique budgétaire en pilote automatique pour les deux années à venir
Avec un Congrès démocrate et une Maison-Blanche républicaine, aucune nouvelle loi budgétaire majeure (ni hausse/baisse significative des impôts et des recettes budgétaires) ne devrait passer d’ici janvier 2029. En effet, si le Congrès détient le power of the purse mais ne peut surmonter un veto présidentiel (majorité des deux tiers requis dans chaque chambre). La politique budgétaire va donc passer en pilote automatique : pas de stimulation budgétaire mais pas de consolidation budgétaire non plus.
En revanche, deux risques se profilent au sujet de la dette et du budget :
- Le risque de shutdown : le financement de l’État fédéral, prolongé par une loi temporaire (CR) signée le 2 septembre, expire le 11 décembre 2026. Il sera traité par le Congrès sortant, encore républicain, mais chaque loi de financement de 2027-2028 sera ensuite négociée en position de force par les démocrates.
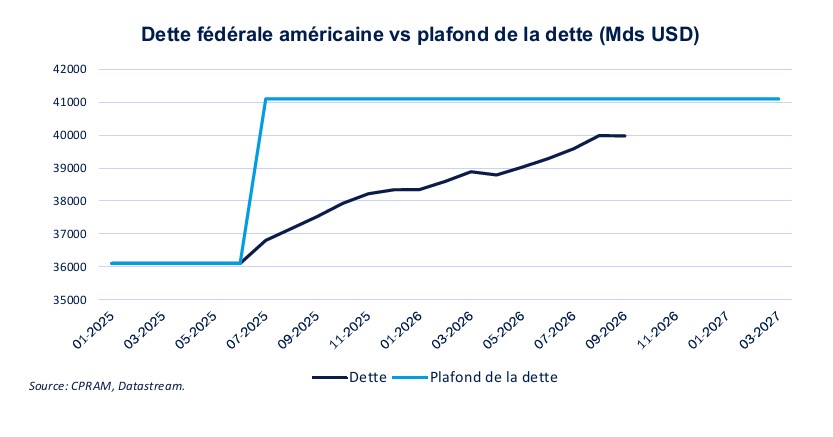
- Plafond de la dette : fixé à 41 100 Md$ par la Big Beautiful Bill, le plafond devrait être atteint entre février et juillet 2027, avec une date X (c’est-à-dire la date à laquelle le Trésor aura épuisé sa trésorerie) estimée entre l’été 2027 et février 2028. Ce serait le premier affrontement sur la dette entre un Congrès démocrate et un président républicain, configuration inverse de 2011 et 2023. La courbe des T-bills autour de la date X est donc à surveiller.
Cycle IA et datacenters : le risque se déplace au niveau local
L’approbation de la population vis-à-vis des datacenters a été l’un des thèmes de campagne et de nombreuses mesures ont été proposées sur le sujet par des candidats. Ce point est très important car une partie significative de la croissance américaine sur les derniers trimestres est provenue des investissements massifs des hyperscalers dans les datacenters. On peut probablement envisager des auditions et commissions d’enquête sur le sujet au Congrès.
Par ailleurs, on peut souligner les points suivants :
- Texas : Gina Hinojosa, qui vient de remporter l’élection de gouverneur, a promis un moratoire sur les nouveaux datacenters jusqu’au vote de règles par le parlement texan (session de janvier 2027). Le Texas concentre environ 25 % des augmentations de capacités planifiées et environ un quart de ces projets exposés à ce scénario.
- Géorgie : les démocrates ont pris la majorité de la Public Service Commission, l’agence de régulation locale des marchés du gaz, de l’électricité et des télécommunications, qui avait approuvé récemment une extension du réseau de 10 GW pour les datacenters. Ils ont indiqué vouloir faire payer aux datacenters le coût de leur raccordement au réseau électrique, sur un pipeline de près de 20 GW.
- Ohio : au moins 14 communes ont voté des interdictions ou restrictions relatives à la construction de datacenters, dont plusieurs projets d’Amazon.
On peut souligner que 9 des 10 Etats avec le plus de datacenters ont un gouverneur démocrate (seul la Floride a un gouverneur républicain) mais de nombreux Etats avaient déjà adopté des mesures d’encadrement. Par exemple, la Floride a adopté en juillet une loi interdisant que les coûts d’infrastructure électrique engendrés par les datacenters soient répercutés sur les factures des résidents.
Toutefois, les mesures proposées, si elles sont adoptées, ne remettent pas en question la grande majorité des projets de construction de datacenters. En revanche, le déploiement devrait être plus lent, plus sélectif et plus coûteux, avec des arbitrages de localisation vers les États moins hostiles et un coût de l’énergie davantage supporté par les hyperscalers.
Fed : l’indépendance en sort renforcée
À partir du 3 janvier 2027, toute nomination à la Fed devra passer par un Sénat démocrate. Pour rappel, Kevin Warsh a été confirmé président de la Fed en mai 2026 par 54 voix contre 45, sur une base quasi partisane : avec le nouveau Sénat, Kevin Warsh n’aurait probablement pas été confirmé.
Pour la Fed, les deux mandats concernés pour les 2 dernières années de la présidence Trump sont le mandat de vice-président de Philip Jefferson qui expire en septembre 2027 (mais son mandat de gouverneur court jusqu’en 2036) et le mandat de gouverneur de Jerome Powell, qui court jusqu’en janvier 2028. Le départ de Powell ainsi que tout autre départ anticipé ouvriraient un poste difficile à pourvoir pour Donald Trump. De même, les manœuvres en cours de la Maison blanche pour limoger Lisa Cook deviennent vaines car Donald Trump n’aurait pas l’occasion de la remplacer. L’indépendance de la Fed s’en sort donc renforcée.
Découvrez également