Dominance monétaire 1 - Dominance budgétaire 0
Le contexte très inhabituel de resserrement monétaire à un moment où les dettes et les déficits des pays occidentaux sont élevés donne lieu à un match entre dominance monétaire et dominance budgétaire. Pour le moment, la dominance monétaire prédomine et les taux réels sont en hausse sur les derniers mois.
Publié le 24 septembre 2026
Une articulation de politique budgétaire et de politique monétaire inhabituelle
Les grandes économies occidentales se trouvent en effet dans une configuration inhabituelle : une politique budgétaire encore nettement expansionniste, avec des déficits publics qui restent, dans la plupart des pays du G7, à des niveaux historiquement élevés hors période de crise, alors même que le cycle économique ne le justifie plus vraiment ; et dans le même temps, une politique monétaire qui est soit restrictive, soit en phase de resserrement, sous l’effet du regain d’inflation provoqué par la guerre en Iran.
Prenons le cas des États-Unis : le déficit fédéral devrait y tourner autour de 6% du PIB en 2026, soit à peu près le 10ème déficit annuel le plus élevé depuis la Seconde Guerre mondiale, après des années telles que 2009/2010/2011 (dans le sillage de la Grande crise financière) ou 2020/2021 (crise covid). En parallèle, la Réserve fédérale (Fed) a une fourchette de taux directeurs (3,75%/4%) significativement plus élevée que la moyenne des taux directeurs sur les 40 dernières années (3,3%).
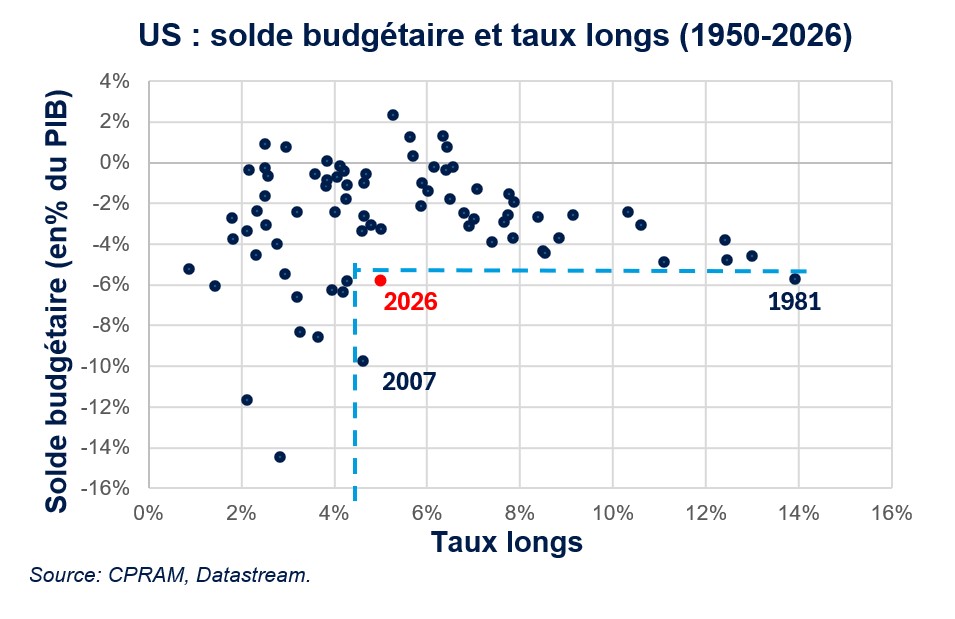
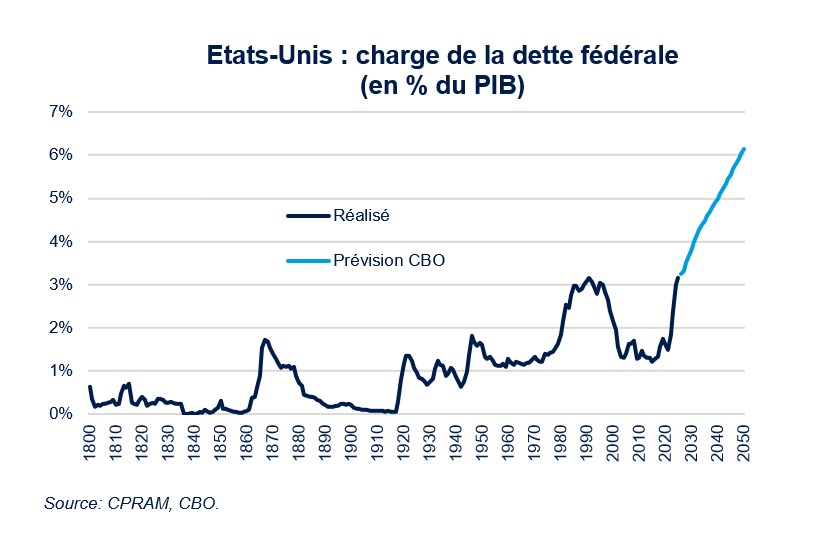
Cette combinaison de déficits publics élevés et de taux directeurs assez élevés ou élevés est très inhabituelle. En effet, sur les dernières décennies, les déficits ont été élevés dans les phases de récession, c’est-à-dire en même temps que des politiques monétaires très accommodantes (taux directeurs très bas), et les déficits ont été réduits au cours du cycle économique de façon coïncidente avec la normalisation de la politique monétaire. Dans le cas de figure actuel, il se pose naturellement la question de quel pan de la politique économique peut, doit et/ou va dominer l’autre : la politique budgétaire ou la politique monétaire ?
La victoire de la dominance monétaire malgré les menaces
En 1981, les économistes Thomas Sargent et Neil Wallace avaient introduit dans leur article Some Unpleasant Monetarist Arithmetic les notions de « dominance monétaire » et « dominance budgétaire ». On parle de « dominance monétaire » quand les autorités monétaires sont entièrement focalisées sur le contrôle de l’inflation, rehaussant pour ce faire les taux d’intérêt si nécessaire en cas d’inflation trop élevée, de sorte alors que le gouvernement doit ajuster sa politique budgétaire pour rester sur une trajectoire de soutenabilité de sa dette. A contrario, il est question de « dominance budgétaire » lorsque la politique monétaire est soumise à la contrainte de garder le gouvernement solvable, c’est-à-dire de maintenir des taux d’intérêt suffisamment bas pour qu’il puisse emprunter à faible coût, au détriment de son mandat de stabilité des prix. Cette question est intimement liée à celle de l’indépendance des banques centrales.
À vrai dire, l’immense pression de l’administration Trump sur la Fed (tentative de limogeage de Lisa Cook, enquête du Département de la justice sur Jerome Powell, insultes répétées, etc.) s’inscrit en partie dans ce cadre car l’une des raisons pour lesquelles Donald Trump souhaite que la Fed baisse ses taux directeurs est que cela faciliterait le financement de l’Etat américain. En cela, il est paradoxal que ce soit Kevin Warsh, c’est-à-dire la personne choisie par Donald Trump pour la présidence de la Fed dans l’espoir d’obtenir des baisses de taux, qui ait mené l’institution à relever les taux directeurs un mois et demi avant les élections de mi-mandat. Au passage, ce qui ressemble à un revirement personnel de Kevin Warsh s’explique peut-être moins par une conversion doctrinale que par une réalité plus prosaïque : la Fed est dirigée par un groupe de personnes, pas uniquement par son président, et le projet initial de Warsh n’était probablement pas partagé par la majorité du FOMC. Cet épisode montre que le cadre institutionnel existant permet de préserver l’indépendance de la Fed : un président des Etats-Unis peut choisir un nouveau visage mais pas dicter la politique monétaire, tout simplement car le FOMC reste un organe collégial.
En ce qui concerne l’Europe, Isabel Schnabel, membre du Directoire de la Banque Centrale Européenne (BCE), a rappelé à plusieurs reprises que l’euro avait été créé avec le modèle de « dominance monétaire ». Pour elle, la réaction résolue de la BCE et des autres banques centrales des pays développés lors de l’épisode d’inflation 2021/2022 a constitué un rappel clair et puissant de ce principe.
Comment la dominance monétaire alimente la hausse des taux longs
La prépondérance de la dominance monétaire contribue, avec d’autres facteurs (cours du pétrole, émissions obligataires des hyperscalers, etc.), aux tensions actuelles sur les taux longs. Le raisonnement est simple : des taux d’intérêt plus élevés renchérissent immédiatement le coût de refinancement de la dette publique, dont l’encours doit être « roulé » en continu ; ce renchérissement pèse à son tour sur le solde budgétaire (la charge d’intérêts étant devenue, dans plusieurs pays occidentaux, l’un des tout premiers postes de dépense), ce qui augmente les besoins de financement et donc les montants d’obligations émises quand aucun ajustement budgétaire ne vient améliorer la trajectoire des soldes primaires. Ainsi, la détérioration de la trajectoire de dette publique amène les investisseurs à réclamer une prime de risque supplémentaire, provoquant ainsi une hausse des taux longs. Cette boucle est d’autant plus forte que la taille de la dette publique est élevée. Un autre facteur accélérant le phénomène est que la plupart des pays développés ont augmenté la part des T-bills dans leurs émissions de titres, ce qui accélère la transmission de taux directeurs plus élevés à l’alourdissement de la charge de la dette.
Ce mécanisme rappelle, toutes proportions gardées, l’intuition centrale du raisonnement de Sargent et Wallace (1981) évoqué plus haut : lorsque l’autorité budgétaire n’ajuste pas suffisamment ses soldes primaires, la politique monétaire peut finir, tôt ou tard, par devoir dévier de son mandat pour infléchir la trajectoire de la dette. En mai de cette année, c’est exactement ce qu’expliquait Isabel Schnabel dans son discours The quiet erosion of central bank independence : « Si la politique budgétaire se comporte de façon irresponsable, la politique monétaire peut finir par être forcée à monétiser la dette gouvernementale, donnant lieu à la dominance budgétaire. [..] Si les doutes sur les trajectoires budgétaires venaient à s’intensifier, les primes de terme, qui ont déjà augmenté par rapport à l’ère des taux bas, pourraient monter davantage. Cela pourrait imposer des contraintes à la politique monétaire car des taux directeurs trop élevés pourraient menacer la soutenabilité budgétaire. »
Comment cela joue sur les taux sur les derniers mois
Sur les derniers mois, les taux longs ont monté aux Etats-Unis et en zone euro essentiellement via les taux réels, ce qui est la traduction de la prépondérance de la dominance monétaire. Plusieurs événements ont provoqué une accélération des taux réels :
- Le rapport sur l’emploi de mai, bien meilleur que prévu, a dissipé le besoin pour la Fed de garder une posture attentive sur le mandat de plein emploi,
- La conférence de Jackson Hole, où Kevin Warsh a exprimé le fait qu’il était nécessaire pour la Fed de prioriser le mandat de stabilité des prix par rapport au mandat de plein emploi,
- La hausse de taux de la BCE (quasi-coïncidente d’un rapport sur l’inflation américaine moins bonne que prévu) et la conférence de presse associée, lors de laquelle Christine Lagarde n’a pas manifesté d’inquiétude au sujet de la hausse des taux longs. Cela constituait en creux une réaffirmation du principe de dominance monétaire.
A contrario, le FOMC de juillet, lors duquel la Fed n’avait pas relevé les taux en arguant du fait que la hausse des taux longs constituait en lui-même un durcissement des conditions financières, avait pour sa part mené à une stabilisation temporaire des taux réels.
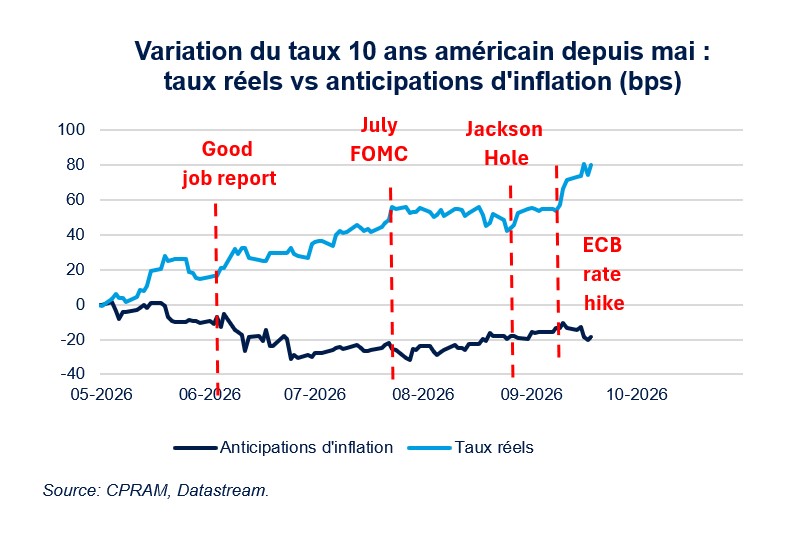
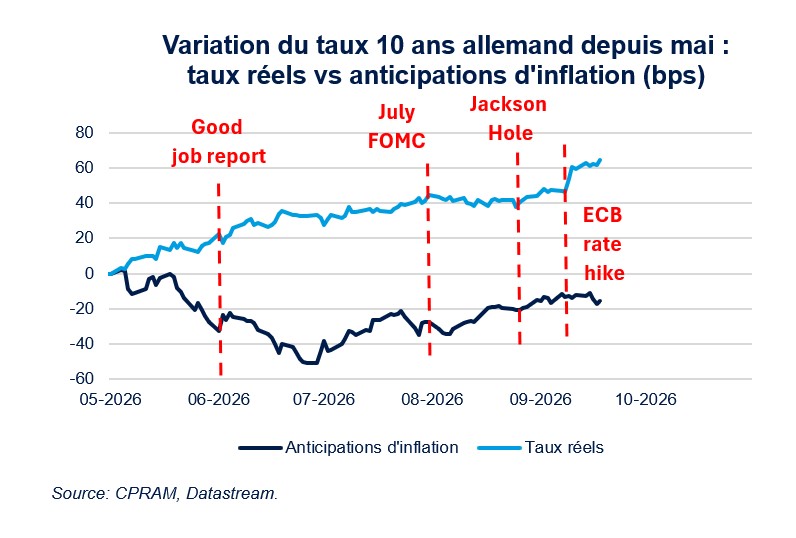
Pour l’instant, la dominance monétaire l’emporte : les banques centrales, Fed et BCE en tête, ont réaffirmé la primauté de leur mandat de stabilité des prix, y compris dans un contexte de déficits publics élevés. Néanmoins, cette victoire a un prix, puisqu’elle se traduit par une hausse des taux réels et alimente, via la charge de la dette, les tensions sur les taux longs. Paradoxalement, la hausse des primes de risque, avec les conséquences sur la croissance et les conditions de financement long terme, pourrait donc, tôt ou tard, contraindre les banques centrales à infléchir leur politique si les gouvernements diffèrent leur propre ajustement.
Découvrez également