Pourquoi l'or monte malgré la hausse des taux longs ?
Après deux années record (+27% en 2024 et +65% en 2025), l’or connait une année 2026 mouvementée.
Publié le 25 août 2026
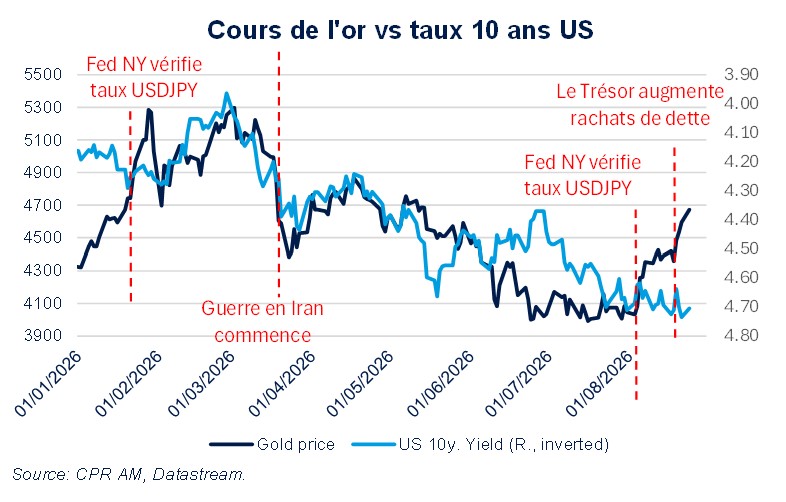
La principale raison pour cela a été la forte hausse des rendements obligataires dans le sillage de la guerre en Iran. En effet, la hausse des taux a pénalisé l’attractivité relative de l’or, un actif sans rendement. Pourtant, l’or a fortement rebondi en août bien que les taux longs américains et allemands se soient rapprochés de leurs plus hauts niveaux depuis des décennies. Cette dissociation s'explique par trois facteurs principaux :
1. La volonté de l’administration américaine de limiter la valeur du dollar
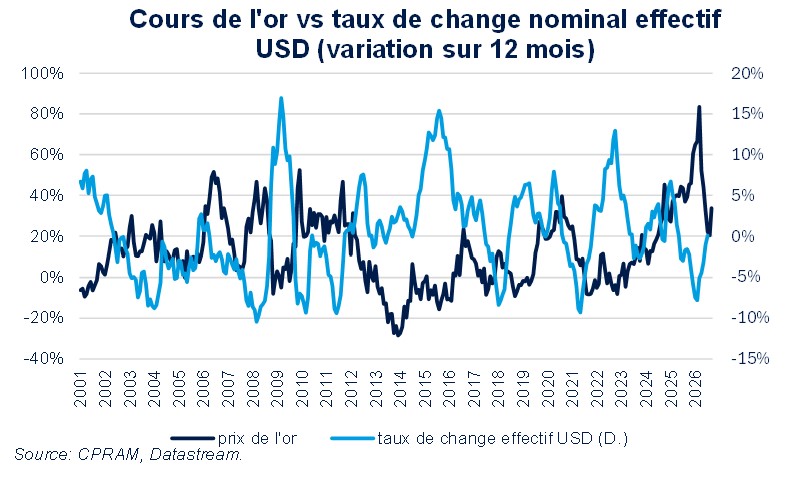
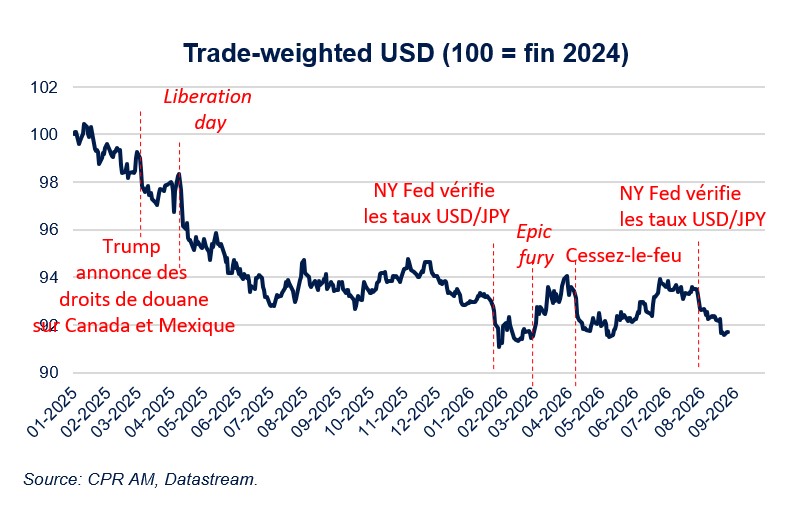
Tout comme en janvier, la Fed de NY a effectué à la toute fin juillet des « vérifications » des cours de la parité USD/JPY. Mais cette fois, le Trésor lui a demandé d’intervenir en achetant du yen. Ce geste, officiellement motivé par la faiblesse du yen, peut être interprété comme une stratégie plus large de gestion active de la valeur du dollar par le Trésor américain. Or, une administration qui intervient activement sur les changes pour orienter sa monnaie envoie un signal clair aux investisseurs : le dollar n'est plus seulement soumis aux forces du marché, mais devient un instrument de politique économique. Et la dépréciation du dollar est une bonne chose pour l’or toutes choses égales par ailleurs. C’est en tout cas ce qui a donné naissance à la première jambe de hausse de l’or en août.
2. Les craintes sur la trajectoire des dettes publiques, cristallisées par l'annonce de Bessent
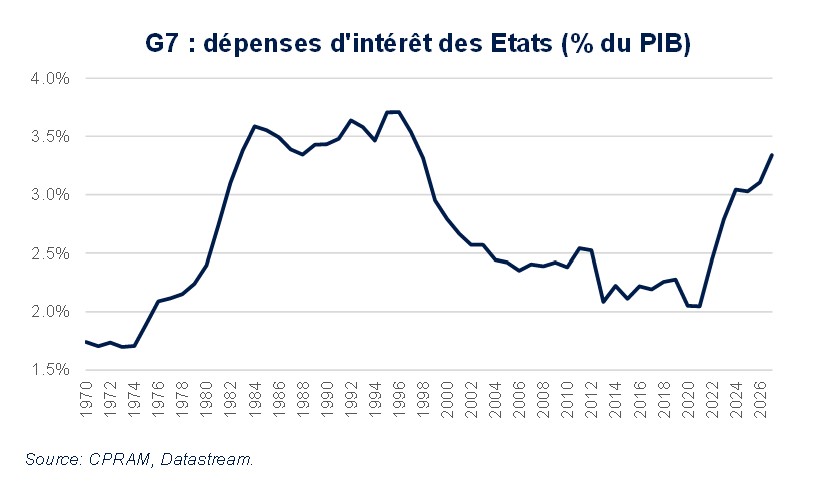
Le 19 août, alors que la dette publique américaine venait de franchir la barre des 40 000 milliards de dollars, le Trésor a annoncé qu'il doublerait ses opérations de rachats de titres longs, portés à au moins 4 milliards de dollars par opération. Les marchés y ont vraisemblablement lu un aveu implicite de fragilité plutôt qu'un signe de maîtrise, et le dollar a nettement reculé dans la foulée, l'or (un actif qui ne peut pas faire défaut) étant perçu comme une valeur refuge face à cette perte de confiance dans la capacité des États à honorer leur dette sans recourir à une forme de répression financière. C’est ce qui a donné naissance à la deuxième jambe de hausse de l’or en août.
3. Le retour de la guerre commerciale
Le 24 juillet, l’administration Trump a « rollé » les droits de douane (expiration de la Section 122) avec de nouvelles annonces (Section 301). Surtout, les Etats-Unis ont remonté de 50 points les droits de douane sur une petite partie des importations de produits canadiens et une escalade a suivi. De nouvelles annonces semblent être en préparation. Le retour de tensions commerciales pourrait être négatives pour le dollar (voir notre note « Changement de régime pour le dollar ? » de mai 2025), comme lors du Liberation Day en avril 2025, ce qui serait positif pour l’or.
In fine, l'or a progressé malgré la hausse des taux essentiellement à cause des politiques du Trésor américain (intervention sur les marchés de change, gestion de la dette publique) qui ont ravivé la tendance de dédollarisation.
Découvrez également